Domain jobxl.de kaufen?
Wir ziehen mit dem Projekt
jobxl.de um.
Sind Sie am Kauf der Domain
jobxl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jobxl.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Barbie Karriere Astronauten-PuppeMit den Barbie Karriere-Puppen erleben Kinder grenzenlose Fantasie und eine Welt voller Rollenspielspaß. Die Barbie Astronautin-Puppe feiert den Barbie Beruf des Jahres 2026 mit einem abnehmbaren Outfit, das zu diesem spannenden Beruf passt. Die Schuhe und das passende Zubehör runden den galaktischen Geschichtenerzählspaß weiter ab. Die Barbie Karriere-Puppen und Spielzeuge bieten endlose Möglichkeiten für Kinder ab 3 Jahren, um ihre Träume durch Spielen zum Leben zu erwecken. Alle Artikel separat erhältlich. Die Puppe kann nicht von allein stehen. Abweichungen in Farbe und Gestaltung vorbehalten.13,34 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
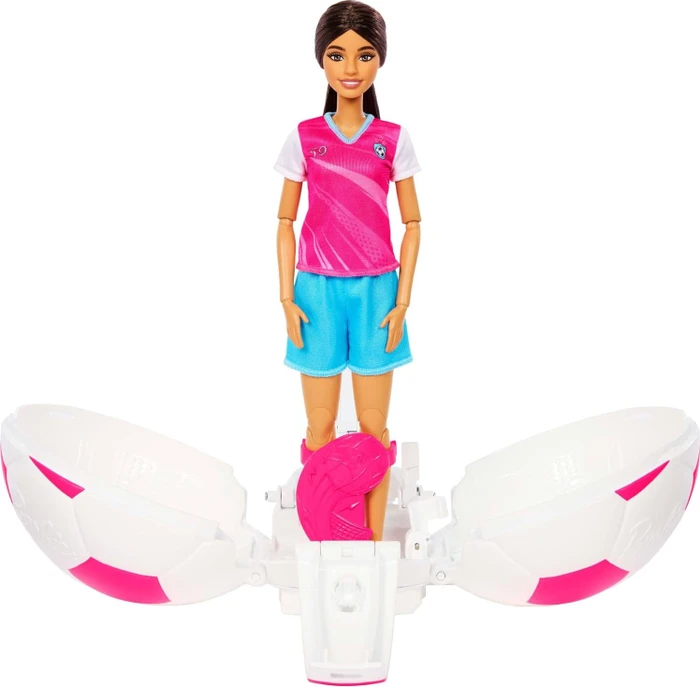
Barbie Karriere-Starter FußballerinPuppe - aus Kunststoff, Teenager und Erwachsene, bewegt die Arme und Beine, Höhe der Puppe: 26,5 cm, Haarfarbe: braun, Sportausrüstung im Lieferumfang enthalten, geeignet für Kinder ab 5 Jahren The Barbie doll from the Careers collection inspires children to dream big. This footballer is ready for the pitch in her realistic sports gear and is suitable for children aged 5 and over. Thanks to30,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Barbie Chelsea Karriere: SpielwarenladenMit dem Barbie Chelsea Spielzeuggeschäft-Spielset nehmen Kinder das ganze Spielzeuggeschäft mit nach Hause. Gemeinsam mit der Chelsea-Puppe als Kundin oder Ladeninhaberin erwartet die Kinder unendlicher Spielspaß. Sie können die 10+ Spielzeuge in den Regalen der Theke und Auslage platzieren, den Einkaufskorb befüllen und an der Kasse bezahlen. Mit insgesamt 20 Teilen können Kinder einen Besuch an einem besonders beliebten Ort nachspielen: einem Spielzeuggeschäft. Dieses Chelsea-Spielset ist ein tolles Geschenk für Kinder ab 3 Jahren. Die Puppe kann nicht von allein stehen. Abweichungen in Farbe und Gestaltung vorbehalten.29,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
WISO Lohn & Gehalt 365WISO Lohn & Gehalt 365 ist eine professionelle Software, die Unternehmen und Selbstständigen bei der Lohn- und Gehaltsabrechnung unterstützt. Mit der Software können Benutzer problemlos und schnell Lohn- und Gehaltsabrechnungen erstellen, Steuern und Sozialabgaben berechnen und die Abrechnungen an die relevanten Stellen übermitteln. Die Software ist benutzerfreundlich und einfach zu bedienen, so dass auch Nutzer ohne tiefes Fachwissen in der Buchhaltung die Lohnabrechnung korrekt durchführen können. Es gibt verschiedene Funktionen, die es den Benutzern ermöglichen, schnell auf wichtige Informationen zuzugreifen, wie zum Beispiel eine übersichtliche Darstellung der Gehaltsabrechnungen oder eine Zusammenfassung der geleisteten Überstunden. WISO Lohn & Gehalt 365 wird regelmäßig aktualisiert und an die neuesten Gesetzesänderungen angepasst, um sicherzustellen, dass die Benutzer i...189,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **


Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Duden Vorlagensammlung - Bewerbung PLUSDuden Vorlagensammlung - Bewerbung PLUS Überzeugen Sie durch eine professionelle Bewerbung und Ihren beruflichen Zielen sind keine Grenzen gesteckt! Eine professionelle Darstellung der Qualifikationen und Kenntnisse ist unabdingbare Voraussetzung für das berufliche Weiterkommen. 126 Vorlagen aus den Duden-Praxis-Ratgebern „Professionelles Bewerben”, „Das richtige Arbeitszeugnis”, „Bewerbungen für Akademiker“, „Das erfolgreiche Vorstellungsgespräch“ und „Bewerben für die Ausbildung” helfen auf dem Weg zu einer erfolgreichen Bewerbung. Die Sammlung enthält Vorlagen für die Formulierung von Anschreiben, Initiativbewerbungen, Lebensläufen, Deckblättern, Nachfassbriefen u. v. m. Außerdem enthalten sind Vorlagen für Ausbildungs-, Zwischen- und Arbeitszeugnisse sowie mehrere Hundert Bausteine für das Formulieren eigener Texte. Die Vorlagen sind jeweils als PDF und als Textdokument zur Weiterbearbeitung verfügbar. Die Sammlung kann jederzeit durch weitere Duden-Vorlagensammlungen ergänzt werden Systemvoraussetzungen für Win Microsoft Windows 2000 (SP4) / XP (SP3) / Vista (SP1) / 7 (32 / 64 Bit); Java Virtual Machine 1.6 oder höher; 45 MB freier Festplattenspeicher Systemvoraussetzungen für Mac Mac OS X 10.5 / 10.6; Java Virtual Machine 1.6 oder höher; 45 MB freier Festplattenspeicher9,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Barbie Karriere Astronauten-PuppeMit den Barbie Karriere-Puppen erleben Kinder grenzenlose Fantasie und eine Welt voller Rollenspielspaß. Die Barbie Astronautin-Puppe feiert den Barbie Beruf des Jahres 2026 mit einem abnehmbaren Outfit, das zu diesem spannenden Beruf passt. Die Schuhe und das passende Zubehör runden den galaktischen Geschichtenerzählspaß weiter ab. Die Barbie Karriere-Puppen und Spielzeuge bieten endlose Möglichkeiten für Kinder ab 3 Jahren, um ihre Träume durch Spielen zum Leben zu erwecken. Alle Artikel separat erhältlich. Die Puppe kann nicht von allein stehen. Abweichungen in Farbe und Gestaltung vorbehalten.13,34 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Barbie Karriere-Starter FußballerinPuppe - aus Kunststoff, Teenager und Erwachsene, bewegt die Arme und Beine, Höhe der Puppe: 26,5 cm, Haarfarbe: braun, Sportausrüstung im Lieferumfang enthalten, geeignet für Kinder ab 5 Jahren The Barbie doll from the Careers collection inspires children to dream big. This footballer is ready for the pitch in her realistic sports gear and is suitable for children aged 5 and over. Thanks to30,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Barbie Chelsea Karriere: SpielwarenladenMit dem Barbie Chelsea Spielzeuggeschäft-Spielset nehmen Kinder das ganze Spielzeuggeschäft mit nach Hause. Gemeinsam mit der Chelsea-Puppe als Kundin oder Ladeninhaberin erwartet die Kinder unendlicher Spielspaß. Sie können die 10+ Spielzeuge in den Regalen der Theke und Auslage platzieren, den Einkaufskorb befüllen und an der Kasse bezahlen. Mit insgesamt 20 Teilen können Kinder einen Besuch an einem besonders beliebten Ort nachspielen: einem Spielzeuggeschäft. Dieses Chelsea-Spielset ist ein tolles Geschenk für Kinder ab 3 Jahren. Die Puppe kann nicht von allein stehen. Abweichungen in Farbe und Gestaltung vorbehalten.29,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
WISO Lohn & Gehalt 365WISO Lohn & Gehalt 365 ist eine professionelle Software, die Unternehmen und Selbstständigen bei der Lohn- und Gehaltsabrechnung unterstützt. Mit der Software können Benutzer problemlos und schnell Lohn- und Gehaltsabrechnungen erstellen, Steuern und Sozialabgaben berechnen und die Abrechnungen an die relevanten Stellen übermitteln. Die Software ist benutzerfreundlich und einfach zu bedienen, so dass auch Nutzer ohne tiefes Fachwissen in der Buchhaltung die Lohnabrechnung korrekt durchführen können. Es gibt verschiedene Funktionen, die es den Benutzern ermöglichen, schnell auf wichtige Informationen zuzugreifen, wie zum Beispiel eine übersichtliche Darstellung der Gehaltsabrechnungen oder eine Zusammenfassung der geleisteten Überstunden. WISO Lohn & Gehalt 365 wird regelmäßig aktualisiert und an die neuesten Gesetzesänderungen angepasst, um sicherzustellen, dass die Benutzer i...189,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WISO Lohn & Gehalt 2020Mit WISO Lohn & Gehalt 365 [2019], Vollversion, [Download] erledigen Sie die monatliche- Lohn- und Gehaltsabrechnung für bis zu 15 Mitarbeiter. Die Software unterstützt Sie beim Einhalten der vielfältigen Richtlinien. Stammdatenpflege Gelungene Personalverwaltung funktioniert nur, wenn sämtliche Informationen zu einem Mitarbeiter erfasst und gespeichert werden können. Mit WISO Lohn & Gehalt kein Problem: abc Abrechnung Erledigen Sie für die Geschäftsjahre 2018 und 2019 monatlich die Lohn- und Gehaltsrechnung. Bis zu 15 Mitarbeiter können pro Kalenderjahr abgerechnet werden. Die Zahlungsanweisung an Mitarbeiter und Sozial- sowie Steuerträger lösen Sie dank integriertem Online-Banking direkt in der Software. Lohnarten WISO Lohn & Gehalt rechnet auch vermögenswirksame Leistungen, Überstundenzuschläge, Urlaubsgeld und viele andere Lohnarten ab. Erfasste Arbeitszeit...174,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.